特定の投資信託・運用会社を推奨するものではありません。投資は元本が変動し損失が生じる可能性があります。
結論:コストの低さを重視するならインデックス型、指数を上回る可能性に賭けたいならアクティブ型を優先する基準です。
投資信託を選ぼうとして、指数(日経平均やS&P500等)に連動する運用を目指すインデックス型と、運用者が個別に判断して指数を上回ることを目指すアクティブ型のどちらを優先するかで迷うことがあります。どちらも投資信託という同じ仕組みの中にありますが、最初にどちらの運用方針を優先するかは、コストに対する考え方と運用成果への期待によって判断が分かれます。この記事ではインデックス型とアクティブ型の違いを客観情報で整理し、3つの基準で切り分けます。なお、特定の投資信託名・運用会社名は本記事では挙げていません。制度・商品の内容は変更される場合があるため、具体的な条件は各運用会社・販売会社の最新の案内でご確認ください。
インデックス型とアクティブ型は、そもそも何が違うのか?
2つは「どちらが得か」ではなく、運用方針と、かかるコストの構造が違います。
運用方針の違い
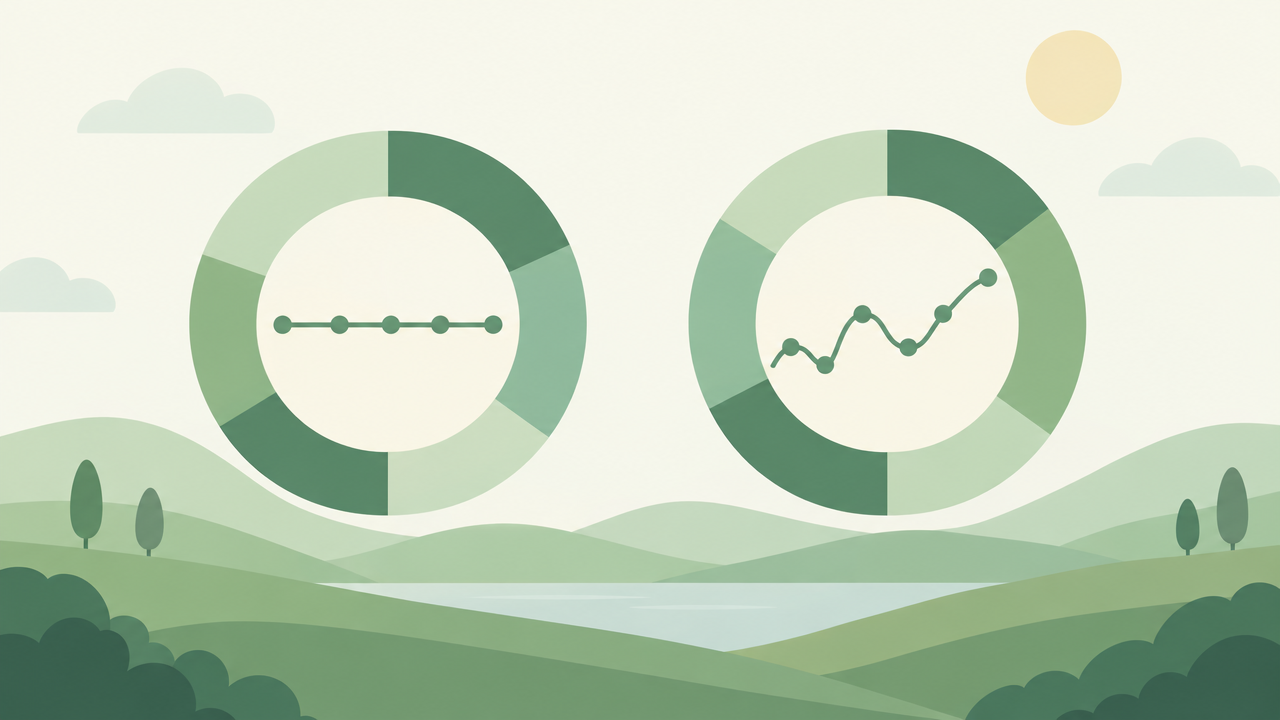
インデックス型は、日経平均やS&P500等の特定の指数に連動する運用成果を目指す方針とされています。アクティブ型は、指数をベンチマークとしつつ、運用者が個別に銘柄等を選定し、指数を上回る成果を目指す方針である点が異なります。
コスト構造の違い
インデックス型は、指数に連動させる仕組み上、運用の手間が比較的少なく、信託報酬(保有中にかかる運用管理費用)が低めに設定される傾向があるとされています。アクティブ型は、銘柄選定等の調査・判断を行うため、信託報酬が高めに設定される傾向があるとされています。コストの差は、運用成果が指数を上回るかどうかにかかわらず毎年かかる点に注意が必要です。
| 比較の観点 | A:インデックス型 | B:アクティブ型 |
|---|---|---|
| 運用方針 | 特定の指数に連動する運用を目指す | 運用者の判断で指数を上回ることを目指す |
| 信託報酬の傾向 | 低めに設定される傾向 | 高めに設定される傾向 |
| 成果の見通しやすさ | 指数の動きに比例しやすく見通しやすい | 運用者の判断によって振れ幅が出やすい |
| 向いている状態 | コストを抑え、指数並みの成果でよい | コストをかけても指数超えの可能性に賭けたい |
表のとおり、Aは「コストを抑えて指数に近い成果を得る」ことを優先する型、Bは「コストをかけて指数超えの可能性を追う」ことを優先する型です。比較すべきなのは過去の運用成績の数字そのものではなく、自分がコストと成果の不確実性をどう受け止めるかです。
インデックス型とアクティブ型、どちらを優先するかを決める3つの基準
基準1:信託報酬の差を長期で受け入れられるか
最も判定力の高い基準です。信託報酬は保有している間、毎年かかり続けるコストです。長期間保有する前提であれば、わずかな差でも積み重なるため、コストの低さを重視するならインデックス型が中心になります。コストの差よりも指数超えの可能性を重視するなら、アクティブ型を検討する余地があります。
基準2:指数を上回る成果が続くとは限らないことを前提にできるか
アクティブ型は過去に指数を上回った実績があっても、将来も同じ成果が続くとは限りません。運用者の判断に伴う不確実性を前提として受け止められるかどうかが基準になります。指数並みの成果で十分と考えるなら、インデックス型のほうが見通しが立てやすい場合があります。
基準3:どの指数・市場を対象にしたいかが決まっているか
インデックス型を選ぶ場合、どの指数(国内株式・海外株式・バランス型等)に連動させるかを自分で決める必要があります。対象にしたい市場がまだ決まっていない場合は、先に投資対象の範囲を整理してから、インデックス型・アクティブ型のどちらにするかを決めるほうが進めやすくなります。
3つの基準で見る、インデックス型が向いている人・アクティブ型を検討してよい人
インデックス型を優先することが向いているのは、次のような場合です
- 信託報酬等のコストをできるだけ抑えたい
- 指数並みの成果で十分と考えている
- 長期間保有する前提で積み立てたい
アクティブ型を検討してよいのは、次のような場合です
- 信託報酬が高めでも、指数超えの可能性を優先したい
- 運用者の判断による成果の振れ幅を受け止められる
- 特定のテーマ・分野への投資判断に運用者の裁量を期待したい
基準が割れた場合の決め方
基準が割れた場合は、基準1(信託報酬の差を長期で受け入れられるか)を優先することをおすすめします。 基準2・3(成果の不確実性・対象市場)は、インデックス型で経験を積みながら後から見直すこともできます。一方、コストの差は保有している限り毎年発生するため、まずコストに対する自分の考え方を確認しておくほうが、どちらを選ぶ場合でも判断がぶれにくくなります。
選ぶ前に、先にやっておくこと
- 目論見書・運用報告書等で信託報酬を含む各種コストを確認する(本記事の情報は公開時点のものです)
- 投資信託は元本が保証されておらず、価格が変動し損失が生じる可能性があることを前提に金額を決める
- どの指数・市場を対象にしたいか(国内・海外・バランス型等)を先に整理する
- NISA等の制度を使う場合は、対象となる投資信託の条件を各金融機関の最新の案内で確認する
よくある質問
Q. インデックス型とアクティブ型、どちらが儲かりますか?
A. 本記事は運用方針とコストの違いに基づく選び方の基準を扱っており、将来の運用成果を保証するものではありません。過去の実績は将来の成果を示すものではなく、いずれの型も元本が変動し損失が生じる可能性があります。
Q. インデックス型とアクティブ型を両方持つことはできますか?
A. 制度上、両方の型を併用することは可能とされています。本記事は「最初にどちらを優先するか」という考え方の整理を扱っています。
Q. NISAのつみたて投資枠ではどちらを選ぶべきですか?
A. 本記事は投資信託そのものの運用方針の選び方のみを扱っており、NISAの枠内でどちらを選ぶかは別の判断軸(枠の対象条件等)によります。あわせて下記のリンク先の記事もご確認ください。
あわせて読みたい
NISAの選び方|つみたて投資枠と成長投資枠、どちらを優先するか — 投資信託の運用方針を決めたら、NISAの枠選びの基準もあわせてご確認ください。
証券会社の選び方|総合証券とネット証券、どちらを選ぶか — 投資信託を購入する窓口となる証券会社の選び方もあわせてご確認ください。
執筆者情報
本記事は、お金カテゴリ(お金に関する意思決定を扱う記事)の執筆方針に基づき、断定的な運用成果の保証や特定商品の推奨を避け、読者自身が判断基準を持てるようになることを目的として執筆しています。特定の投資信託・運用会社を推奨するものではなく、個別の投資判断や税務判断に対する助言を行うものでもありません。実在の監修者は現時点でいないため、執筆方針の明記のみを行っています。また、個人の体験談を結論の断定材料として用いていません。制度・商品の内容は変更される場合があり、適用の可否は個々の状況によって異なります。具体的な検討にあたっては、各運用会社・販売会社の最新の案内をご確認いただくか、ファイナンシャル・プランナー等の専門家へご相談ください。本記事に広告(PR)リンクは含まれていません。